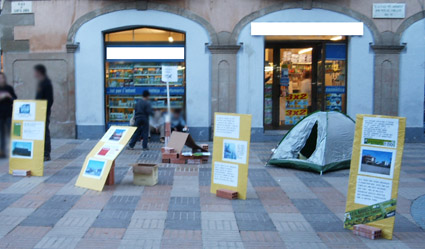
la Segarra, 28/03/2006

Emancipació impossible.
> L'endarreriment de l'edat d'emancipar-se es deu a tot un seguit d'aspectes politico-econòmics:
1- Precarietat laboral.
L'economia estatal s'ha basat en els últims anys en aconseguir la màxima ocupació a qualsevol cost, així doncs s'ha estat impulsat massivament la creació de treballs precaris. La temporalitat en aquests treballs fa que el jovent visqui en una situació d'incertesa econòmica permanent en la qual no pot prendre la decisió d'emancipar-se ja que no sap si podrà assumir l'endeutament. Un 20% dels contractes temporals a Lleida no dura ni un mes i només un 14% d'acords laborals és indefinit.
2- Salaris.
L'any 2005 els salaris han tornat a disminuir. Els treballadors catalans cobren de mitjana 1670 euros, xifra que els situa als nivells de fa 5 anys. El salari mínim interprofessional resulta totalment insuficient per poder emancipar-se.
Cal destacar que en l'últim trimestre del 2005 el preu de la vivenda ha pujat 4 cops més que el salari mitjà dels joves.
Els joves necessiten dedicar una mitjana d'11 anys de salari íntegre per finançar la compra d'una vivenda.
3- El Preu de l'habitatge.
El 2005 els preus de la vivenda lliure nova han augmentat un 10,4%. Només aquest any el preu de l'habitatge creix prop d'un 13% a Ponent. I a Tàrrega des de que es va projectar la presó s'ha multiplicat el preu del metre quadrat per dos.
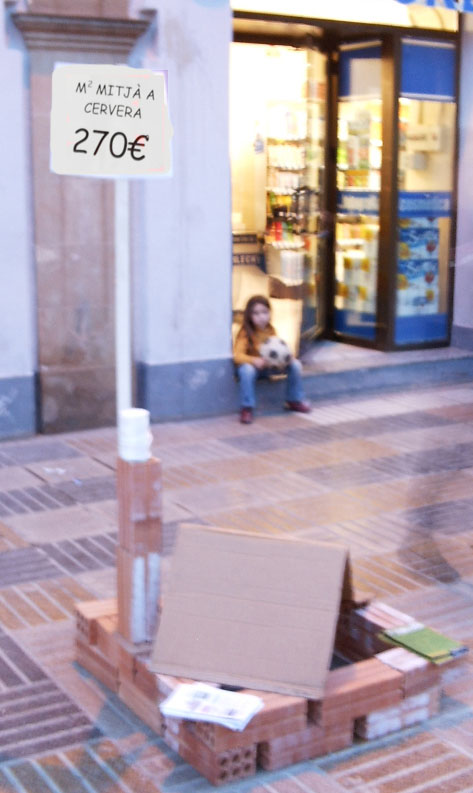
En canvi el preu de cost real d'edificació d'un habitatge mitjà (90 metres quadrats) està al voltant dels 12.000 euros (dos milions de pessetes), això és el que costa construir un pis (sense tindre en compte el preu del sòl).
El cost de construir un pis mitjà en una zona cèntrica (terreny inclòs) no és més de 20.000 euros (3.327.720 pessetes), el qual es ven almenys per 20 cops més el seu valor de cost. Aquest encariment es degut a les comissions, impostos i l'especulació.
No és d'extranyar doncs que el benefici net dels sis majors grups constructors va augmentar un 20,5% el 2005 respecte a l'exercici anterior.
ACS, Sacyr Vallehermoso, Fomento de Construcciones y Contratas (FCC), Ferrovial, Acciona i OHL van guanyar 2.285,3 milions d'euros.
Sembla doncs que hi ha qui té interessos en que el preu final no sigui proper a aquests 20.000 euros. El que està clar, és que l'administració no hi fa ni molt menys tot el que podria fer-hi.
3.1- El paper dels polítics.
El paper dels polítics davant l'especulació és el d'expropiar els pagesos pagant-los un preu de “sòl agrícola” irrisori, el següent pas és acondicionar els voltants fent grans avingudes i dotant-les d'infraestructures, desprès requalifiquen els terrenys en “sòl edificable” augmentant el preu considerablement en alguns casos fins a 1000 vegades superior al pagat al pagès. Així doncs els pagesos es veuen totalment impotents davant les suculentes operacions especulatives emparades per la llei.
4- Disponibilitat de l'Habitatge.
Tot i que el dret a l'habitatge és un dret constitucional, l'administració pública no posa en pràctica mesures reals per a fer possible un accés a una vivenda digna per tothom.
El problema no és la falta d'habitatge (una de cada cinc cases de Ponent està buida) sinó l'especulació i que el nombre de vivendes de protecció social és insignificant des de fa anys.“Gent sense casa... cases sense gent, com s'entèn?”
5- Preus de les Hipoteques
El Banc Central Europeu preveu que els tipus d'interès s'apujaran un 0,5% més abans de finals del 2006, fet que col·locaria els tipus a un 3%
L'import de les hipoteques constituïdes el 2005 va augmentar un 13,7% interanual, el nombre d'hipoteques contractades el 2005 va augmentar un 10,5% en relació al 2004.
Les despeses per comprar pis amb hipoteca a l'estat espanyol (9,7%) doblen la mitjana europea que representa un 5,1% del valor de l'habitatge.
L'endeutament familiar va crèixer un 13,3% anual entre el 1995 i el 2001 el més alt de la zona euro.
Les llars van destinar el 2005 més d'un 36,5% de la seua renda a l'adquisició de la vivenda, el que suposa un increment de cinc punts en dos anys i es situa al nivell de 1996 (36,7%). El preu de la vivenda de tipus mitjà (90 metre quadrats) era 6,7 cops superior a la renda bruta disponible d'una llar mitjana, ha augmentat respecte al 2004 (6,2) i el 2003 (5,5) per tant l'esforç anual per finançar la compra de la vivenda ha anat incrementant-se fins que el nivell d'endeutament es troba tres punts per sobre del considerat límit per començar a sofrir problemes de pagament.
5.1 Crèdits hipotecaris a 50 anys.
Si una hipoteca mitjana de 150.000 euros a 25 anys suposa una quota mensual de 711 euros, al venciment del prèstec el consumidor pagarà uns interessos de 63.000 euros amb els actuals tipus.
En el cas d'un prèstec a 50 anys la mensualitat baixaria a 483 euros, els interessos pujarien a 139.000 euros un 120% més. L'usuari que les contracti acabarà pagant dos cops l'import del pis pel qual havia demanat el prèstec i al cap de 15 anys pràcticament haurà pagat només la part corresponent a interessos.
6- Repercussió a la dona.
Si entrem a estudiar com afecta particularment la problemàtica de la vivenda a les dones, s'aprecien vàries dades que permeten afirmar que si en el jovent és especialment difícil, la situació de les dones encara és complica molt més, degut a que reben uns salaris que són força més baixos. Hi ha estudis parlen d‘uns 2.000 euros a l'any menys i d'altres d'un 40,6 % (3-Març-06) menys de promig que els homes (l'avantatge salarial es registra en tots els tipus de treball), en la formació professional encara hi ha més desequilibri, així doncs els llicenciats universitaris guanyen un 51% més que les treballadores amb la mateixa qualificació.
Aquest fet agreuja la situació de dependència de les dones amb les seues parelles, ja que a part de que els sous són bastant inferiors, algunes treballen nomès a casa i per tant no tenen cap feina remunerada ni reconeguda i tenen una dependència econòmica total amb la seua parella.
Per tant la disponibilitat de que una dona que pateixi agressions es separi de l'agressor serà inversament proporcional a l'augment del cost de la vivenda. L'especulació doncs afecta especialment les dones maltractades ja que dificulta que es puguin separar del seu agressor.
>>Què provoca l'especulació?
1- El cost dels lloguers.
L'alternativa bàsica de la compra hauria de ser el lloguer, aquesta alternativa ja va empitjorar el 1985 amb la posada en marxa del “Decret Boyer” que anava en benefici dels propietaris i que va fer desaparèixer la pròrroga forçosa, la qual encara conserven algunes persones que tenen uns lloguers a preus més dignes i que poden anar renovant els contractes i que els propietaris no els poden actualitzar el lloguer perquè estan regits per l'anterior llei.
El 1993 l'alternativa es va tornar impossible, el PSOE va crear la nova llei d'arrendaments que actualitzava els lloguers amb pujades que poden arribar al 10.000%. La combinació d'aquestes lleis ha afavorit que sorgeixi un fenomen anomenat “mobbing” consistent en un assetjament continuat a l'inquilí deixant deteriorar l'edifici en el qual viu i fer la vida impossible als seus inquilins per tal de que abandonin l'habitatge i fer lloguers a nous inquilins a preus “actualitzats” o poder construir en el seu lloc habitatges de luxe a uns preus molt més elevats.
2- Habitatges buits.
El problema de la vivenda no és que en falti, ja que un alt percentatge de les cases estan buides, algunes perquè són segones residències, però majoritàriament són abandonades o esperant el moment per treure'n un rèdit , el problema és que qui té en propietat aquestes vivendes està especulant amb elles provocant l' augmentant del preu de la vivenda, amb la tolerància dels polítics.
S'està produïnt un fenòmen de concentració de la propietat, les immobiliàries estan acaparant el mercat. Una minoria de la societat disposa de vàries vivendes en propietat, mentre que la gran majoria no en té cap, ni tant sols perspectiva de poder adquirir-la.
3- Motor econòmic.
A aquestes alçades no es cap secret que l'economia estatal es sustenta en la construcció, això explica que les polítiques no tallin d'arrel el problema de la vivenda ja que a part de ser un problema també és el principal motor econòmic i rebentar la bombolla immobiliària podria fer estralls en l'economia, a més a més hi ha molts polítics en tots l'arc parlamentari que hi tenen molts interessos.
Actualment hi ha molts inversionistes grans i petits que han invertit en “totxos” ja que és molt rendible i més segura que cap altra opció, això no fa més que empitjorar el problema de la vivenda i empobrir la societat.